Domain tapeten-restposten.de kaufen?
Wir ziehen mit dem Projekt
tapeten-restposten.de um.
Sind Sie am Kauf der Domain
tapeten-restposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tapeten-restposten.de kaufen?
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
Ähnliche Suchbegriffe für Bilanziert
Top-Angebote
Produkte zum Begriff Bilanziert:
-
Restposten - Oloroso Ochavico Garvey<h2>Charaktervoller Oloroso aus Jerez: Garvey Oloroso Ochavico</h2> <p>Der Garvey Oloroso Ochavico verbindet das Terroir von Jerez – kalkreiche Albariza-Böden und mediterrane Sonne – mit der Expertise traditioneller Sherry-Herstellung. 100 Prozent Palomino aus dem Jerez Superior wird nach dem Solera-Verfahren in amerikanischen Eichenfässern gereift und erhält durch vollständige oxidative Reifung seine tiefe goldene Farbe, ausgeprägte Nussigkeit und elegante Würze. Die Mineralität des Albariza-Bodens verstärkt die Salzigkeit und subtilen Honignoten am Gaumen, während die angereicherte Kraft diesem Oloroso ein vollmundiges, vielschichtiges Sensorik-Erlebnis schenkt.</p> <ul> <li>Herkunft: Jerez Superior, Andalusien Spanien</li> <li>Rebsorte: 100 Prozent Palomino</li> <li>Boden: Grellweißer Albariza-Kalk</li> <li>Ausbau: Solera-Verfahren in amerikanischer Eiche, mindestens 4 Jahre oxidativ gereift</li> <li>Aromen: Geröstete Nüsse, getrocknete Früchte, Muskatnuss, Honig, Orange, Salzmandel</li> <li>Stilistik: Kraftvoll, samtige Textur, balancierte Süße und Säure, langes Finish</li> <li>Alkoholgehalt: 19% Vol.</li> <li>Lagerpotenzial: 5–10 Jahre</li> <li>Kellerei: Garvey</li> </ul> <p><strong>Genuss-Tipp:</strong> Bei 14 bis 16 Grad Celsius servieren. Harmoniert ideal mit Wildgerichten, kräftigem roten Fleisch, aromatischen Käsevariationen und feinem Serrano-Schinken.</p> Allergene:enthält Sulfite10,78 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
-
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
Was sind die Möglichkeiten, Restposten zu nutzen, um Schnäppchen zu machen?
Restposten können zu günstigen Preisen gekauft und weiterverkauft werden, um Gewinn zu erzielen. Man kann Restposten auch für den eigenen Bedarf nutzen, um Geld zu sparen. Oftmals bieten Händler Sonderaktionen für Restposten an, um Platz für neue Ware zu schaffen. **
Top-Angebote
Produkte zum Begriff Bilanziert:
-
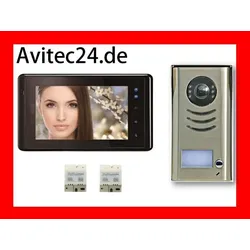
VIDEO TÜRSPRECHANLAGE 2-DRAHT RESTPOSTEN ZUM SONDERPREISHochwertige Türsprechanlage 2 Draht Technik - Komplettset 7 Zoll Monitor DT27 mit Touchscreen Wasserfeste Aussenstation DT591 mit SONY CCD Kamera Anschlussfertiges Komplettset! Kann so bestellt werden! XXL-Ansicht Diese Videosprechanlage eignet sich hervorragend sowohl als Interphon oder Gegensprechanlage, Klingelanlage, wie auch als Videoüberwachung die Ihnen und Ihrer Familie viel Sicherheit bietet. Sie können mit den eigenen Augen sehen und sich vergewissern wer wirklich vor Ihrer Tür steht. Die Aussenstation , auch Türstation gennannt, dient als Klingel-, Sprech- und Kameraeinheit und hat folgende Ausstattung: Top Edel Design in hochwertigem Edelstahlgehäuse Wasserfestes Edelstahl-Aufputz-Gehäuse mit -> Regenschutz Sehr flache Bauweise: nur 24mm ! Beleuchtetes Namensschild das Regenschutzblech (gehört auch zum Lieferumfang) bietet zusätzlichen Schutz elektrischer Türöffner zuschaltbar 105 Grad HD Weitwinkel Farbkamera für optimalen Sichtwinkel sehr gutes Farbbild durch: 1/3" CCD SONY Bildsensor mit IR-Nachtsicht und hoher Auflösung von 420TVL, Pinhole Objektiv LED-s schalten bei Dunkelheit automatisch ein um die Nachtsicht zu ermöglichen. Mikrophon und Lautsprecher einstellbar Bus-Linie potentialfrei, Türöffnungsdauer von 1-9 Sekunden einstellbar Sehr geringer Stromverbrauch nur 1W im Standby-Modus, nur 15 W im Betrieb Die Innenstationen mit sehr edlem Design schmücken den Innenraum dezent und bieten folgende Funktionen: DT27TC Touchscreen Schwarzes Gehäuse mit Aluminium Front, Aufputz mit metallischer Halterung 7 Zoll TFT LCD Farb Bildschirm mit Touchscreen/Grapische Bedienoberfläche Echtzeit Wiedergabe Hörerlose Freisprech - Einrichtung Verschiedene Einstellmöglichkeiten wie z.B. Kontrast, Helligkeit und Ton 15 verschiedene Klingel Melodien wählbar Öffnen der Tür über den Monitor - schaltet sich beim Klingeln automatisch an Überwachungsfunktion - sie können jederzeit die Kamera einschalten Interne - Funktion Interkommunikation TV-OUT Funktion - Monitor kann mit ihrem TV verbunden werden Externe Klingel, Türöffner und Überwachungskamera anschließbar Auflösung 800x480 Pixel RGB - 16:9 15 mA Standby, 400 mA Betrieb Die Anlage ist ausbaufähig auf bis zu 16 Innen + 2 Aussenstationen (im Parallelbetrieb) Damit ist diese Video-Sprechanlage ideal für Häuser mit mehreren Eingängen (z.B. Tor- und Hauseingang, oder Haupteingang und Nebeneingang vom Garten) und / oder mehreren Stockwerken geeignet. Bei Interesse mailen Sie uns einfach: Das269,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **
-
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
-
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
Ähnliche Suchbegriffe für Bilanziert
-
Restposten - Oloroso Ochavico Garvey<h2>Charaktervoller Oloroso aus Jerez: Garvey Oloroso Ochavico</h2> <p>Der Garvey Oloroso Ochavico verbindet das Terroir von Jerez – kalkreiche Albariza-Böden und mediterrane Sonne – mit der Expertise traditioneller Sherry-Herstellung. 100 Prozent Palomino aus dem Jerez Superior wird nach dem Solera-Verfahren in amerikanischen Eichenfässern gereift und erhält durch vollständige oxidative Reifung seine tiefe goldene Farbe, ausgeprägte Nussigkeit und elegante Würze. Die Mineralität des Albariza-Bodens verstärkt die Salzigkeit und subtilen Honignoten am Gaumen, während die angereicherte Kraft diesem Oloroso ein vollmundiges, vielschichtiges Sensorik-Erlebnis schenkt.</p> <ul> <li>Herkunft: Jerez Superior, Andalusien Spanien</li> <li>Rebsorte: 100 Prozent Palomino</li> <li>Boden: Grellweißer Albariza-Kalk</li> <li>Ausbau: Solera-Verfahren in amerikanischer Eiche, mindestens 4 Jahre oxidativ gereift</li> <li>Aromen: Geröstete Nüsse, getrocknete Früchte, Muskatnuss, Honig, Orange, Salzmandel</li> <li>Stilistik: Kraftvoll, samtige Textur, balancierte Süße und Säure, langes Finish</li> <li>Alkoholgehalt: 19% Vol.</li> <li>Lagerpotenzial: 5–10 Jahre</li> <li>Kellerei: Garvey</li> </ul> <p><strong>Genuss-Tipp:</strong> Bei 14 bis 16 Grad Celsius servieren. Harmoniert ideal mit Wildgerichten, kräftigem roten Fleisch, aromatischen Käsevariationen und feinem Serrano-Schinken.</p> Allergene:enthält Sulfite10,78 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
-
Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
-
Was sind die Möglichkeiten, Restposten zu nutzen, um Schnäppchen zu machen?
Restposten können zu günstigen Preisen gekauft und weiterverkauft werden, um Gewinn zu erzielen. Man kann Restposten auch für den eigenen Bedarf nutzen, um Geld zu sparen. Oftmals bieten Händler Sonderaktionen für Restposten an, um Platz für neue Ware zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.