Domain tapeten-restposten.de kaufen?
Wir ziehen mit dem Projekt
tapeten-restposten.de um.
Sind Sie am Kauf der Domain
tapeten-restposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tapeten-restposten.de kaufen?
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **

Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **


Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
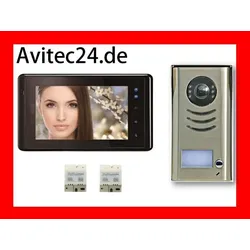
VIDEO TÜRSPRECHANLAGE 2-DRAHT RESTPOSTEN ZUM SONDERPREISHochwertige Türsprechanlage 2 Draht Technik - Komplettset 7 Zoll Monitor DT27 mit Touchscreen Wasserfeste Aussenstation DT591 mit SONY CCD Kamera Anschlussfertiges Komplettset! Kann so bestellt werden! XXL-Ansicht Diese Videosprechanlage eignet sich hervorragend sowohl als Interphon oder Gegensprechanlage, Klingelanlage, wie auch als Videoüberwachung die Ihnen und Ihrer Familie viel Sicherheit bietet. Sie können mit den eigenen Augen sehen und sich vergewissern wer wirklich vor Ihrer Tür steht. Die Aussenstation , auch Türstation gennannt, dient als Klingel-, Sprech- und Kameraeinheit und hat folgende Ausstattung: Top Edel Design in hochwertigem Edelstahlgehäuse Wasserfestes Edelstahl-Aufputz-Gehäuse mit -> Regenschutz Sehr flache Bauweise: nur 24mm ! Beleuchtetes Namensschild das Regenschutzblech (gehört auch zum Lieferumfang) bietet zusätzlichen Schutz elektrischer Türöffner zuschaltbar 105 Grad HD Weitwinkel Farbkamera für optimalen Sichtwinkel sehr gutes Farbbild durch: 1/3" CCD SONY Bildsensor mit IR-Nachtsicht und hoher Auflösung von 420TVL, Pinhole Objektiv LED-s schalten bei Dunkelheit automatisch ein um die Nachtsicht zu ermöglichen. Mikrophon und Lautsprecher einstellbar Bus-Linie potentialfrei, Türöffnungsdauer von 1-9 Sekunden einstellbar Sehr geringer Stromverbrauch nur 1W im Standby-Modus, nur 15 W im Betrieb Die Innenstationen mit sehr edlem Design schmücken den Innenraum dezent und bieten folgende Funktionen: DT27TC Touchscreen Schwarzes Gehäuse mit Aluminium Front, Aufputz mit metallischer Halterung 7 Zoll TFT LCD Farb Bildschirm mit Touchscreen/Grapische Bedienoberfläche Echtzeit Wiedergabe Hörerlose Freisprech - Einrichtung Verschiedene Einstellmöglichkeiten wie z.B. Kontrast, Helligkeit und Ton 15 verschiedene Klingel Melodien wählbar Öffnen der Tür über den Monitor - schaltet sich beim Klingeln automatisch an Überwachungsfunktion - sie können jederzeit die Kamera einschalten Interne - Funktion Interkommunikation TV-OUT Funktion - Monitor kann mit ihrem TV verbunden werden Externe Klingel, Türöffner und Überwachungskamera anschließbar Auflösung 800x480 Pixel RGB - 16:9 15 mA Standby, 400 mA Betrieb Die Anlage ist ausbaufähig auf bis zu 16 Innen + 2 Aussenstationen (im Parallelbetrieb) Damit ist diese Video-Sprechanlage ideal für Häuser mit mehreren Eingängen (z.B. Tor- und Hauseingang, oder Haupteingang und Nebeneingang vom Garten) und / oder mehreren Stockwerken geeignet. Bei Interesse mailen Sie uns einfach: Das269,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Der Konzernabschluss, Fachbücher von Johannes WirthSchritt für Schritt durch das Thema: von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. In der 14. Auflage: aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen, einschliesslich der Konsolidierungseffekte aus IFRS 15 und 16. Neu: mit Organisationstipps für das Konzernrechnungswesen, weiteren Praxishinweisen und vielen neuen Beispielen.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Konzernabschluss
-
Restposten - Oloroso Ochavico Garvey<h2>Charaktervoller Oloroso aus Jerez: Garvey Oloroso Ochavico</h2> <p>Der Garvey Oloroso Ochavico verbindet das Terroir von Jerez – kalkreiche Albariza-Böden und mediterrane Sonne – mit der Expertise traditioneller Sherry-Herstellung. 100 Prozent Palomino aus dem Jerez Superior wird nach dem Solera-Verfahren in amerikanischen Eichenfässern gereift und erhält durch vollständige oxidative Reifung seine tiefe goldene Farbe, ausgeprägte Nussigkeit und elegante Würze. Die Mineralität des Albariza-Bodens verstärkt die Salzigkeit und subtilen Honignoten am Gaumen, während die angereicherte Kraft diesem Oloroso ein vollmundiges, vielschichtiges Sensorik-Erlebnis schenkt.</p> <ul> <li>Herkunft: Jerez Superior, Andalusien Spanien</li> <li>Rebsorte: 100 Prozent Palomino</li> <li>Boden: Grellweißer Albariza-Kalk</li> <li>Ausbau: Solera-Verfahren in amerikanischer Eiche, mindestens 4 Jahre oxidativ gereift</li> <li>Aromen: Geröstete Nüsse, getrocknete Früchte, Muskatnuss, Honig, Orange, Salzmandel</li> <li>Stilistik: Kraftvoll, samtige Textur, balancierte Süße und Säure, langes Finish</li> <li>Alkoholgehalt: 19% Vol.</li> <li>Lagerpotenzial: 5–10 Jahre</li> <li>Kellerei: Garvey</li> </ul> <p><strong>Genuss-Tipp:</strong> Bei 14 bis 16 Grad Celsius servieren. Harmoniert ideal mit Wildgerichten, kräftigem roten Fleisch, aromatischen Käsevariationen und feinem Serrano-Schinken.</p> Allergene:enthält Sulfite10,78 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Restposten - Ruby Port Kopke<h2>Kopke Ruby Port – Ausdruck der Douro-Tradition in lebendigem Rubinrot</h2> <p> Der Kopke Ruby Port vereint die pure Energie junger Douro-Trauben mit der traditionellen Handwerkskunst eines der ältesten Portweinhäuser Portugals. Im Herzen der Douro-Region reift dieser Port auf mineralhaltigen Böden, die seine frische Fruchtigkeit unterstützen und einen authentischen, vollmundigen Stil prägen. Die gezielt gestoppte Gärung bewahrt die natürliche Süße, während die Reifung im Edelstahltank und großen Eichenfässern die kräftige Farbe und die feinnervigen Aromen betont. Das Ergebnis: Ein komplexer Portwein mit jugendlicher Frische, Tiefe und exzellent ausbalanciertem Abgang. Ein Hauch von dunkler Beerenfrucht reflektiert die Kraft des Terroirs, während die Kellertradition jedem Glas Eleganz und Struktur verleiht. </p> <ul> <li><strong>Weintyp:</strong> Ruby Port</li> <li><strong>Region:</strong> Douro Portugal</li> <li><strong>Kellerei:</strong> Kopke – ältestes Portweinhaus seit 1638</li> <li><strong>Alkoholgehalt:</strong> 19.5% Vol.</li> <li><strong>Stilistik:</strong> Intensiv, fruchtbetont, ausgewogen mit langem Abgang</li> <li><strong>Farbe:</strong> Tiefes Rubinrot mit granatrotem Rand</li> <li><strong>Ausbau:</strong> Edelstahltanks und große Eichenfässer</li> </ul> <p><strong>Genuss-Tipp:</strong><br> Am besten entfaltet sich der Kopke Ruby Port leicht gekühlt bei 14–16 Grad. Besonders harmonisch zu Zartbitterschokolade mit 70 Prozent Kakao, pikantem Käsefondue oder gegrillten Portobello-Pilzen – für intensive Genussmomente mit eleganter Balance. </p> Allergene:enthält Sulfite9,51 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.